Domain grossmenge.de kaufen?
Wir ziehen mit dem Projekt
grossmenge.de um.
Sind Sie am Kauf der Domain
grossmenge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grossmenge.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
GRAMM medical Verbandkoffer Special Großhandel & Lagerei (418.035.00315)Eigenschaften • Verbandkoffer + SPECIAL Großhandel &,; ausgestattet nach DIN 13 157 zzgl. branchentypischer Spezialfüllung, inkl. Halterung \n• Erste-Hilfe-Koffer aus Kunststoff (ABS) \n• schlag- und bruchfest \n• mobil und stationär einsetzbar \n• mit Wandhalterung \n• Inneneinteilung verstellbar \n• Gummidichtung \n• verplombbar \n• Inhalt nach DIN 13 157 \n• SPECIAL Großhandel & Lagerei \n• Farbe: orange \n• Maße: 330 x 420 x 150 mm Anwendung • Großhandelsunternehmen \n• Speditionen \n• Lagerhäusern \n• Transportbetrieben Lieferumfang • 1 Verbandtuch, DIN 13 152-A, 60 x 80 cm * \n• 4 Einmalhandschuhe, Vinyl \n• 2 Dreiecktücher, DIN 13 168, weiß, \n• 3 Verbandpäckchen, DIN 13 151-M * \n• 1 Verbandpäckchen, DIN 13 151-G * \n• 1 Verbandpäckchen, DIN 13 151-K * \n• 2 Fixierbinden, DIN 61 634, 6 cm x 4 m \n• 2 Fixierbinden, DIN 61 634, 8 cm x 4 m \n• 2 Augenkompressen, oval, 50 x 70 mm * \n• 1 Schere, DIN 58 279-B190 kniegebogen \n• 1 Rettungsdecke 210 x 160 cm, gold/silber \n• 1 Heftpflaster, DIN 13 019, 2,5 cm x 5 m \n• 8 Wundschnellverbände, DIN 13 019, 10 cm x 6 cm \n• 5 Vliestücher \n• 6 Kompressen Pack a´2 Stück * \n• 2 Folienbeutel, wiederverschließbar \n• 4 Fingerverbände 12 x 2 cm \n• 4 Fingerkuppenverbände 4 x 7 cm \n• 4 Pflaster-Strips 19 x 72 mm \n• 8 Pflaster-Strips 25 x 72 mm \n• 1 Kälte-Sofortkompresse, selbstaktivierbar \n• 1 Anleitung zur Ersten Hilfe \n• 1 Inhaltsverzeichnis DIN 13 157 \n• Augenspülflasche, Lederfederlinge, Kälte-Sofortkompressen, Pinzette, Netzverbände, Beatmungsmaske, Feuchtes Reinigungstuch, Artenrienabbinder Blasenpflaster,. Weitere Informationen entnehmen Sie bitte dem Leitfaden für Erste Hilfe Ausstattungen (418.035.00315)113,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
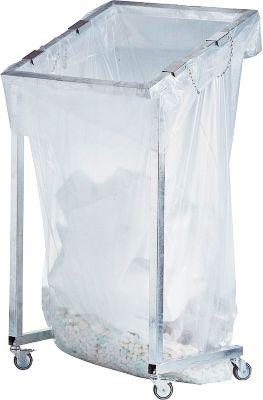
Großvolumen-Wertstoffsammler JUMBO, fahrbar, Fassungsvermögen 2500 LiterDer fahrbare Großvolumen-Werkstoffsammler ist aus einer stabilen feuerverzinkten Konstruktion. Dieser praktische fahrbare Wertstoffsammler besteht aus einer funktionalen und stabilen Konstruktion. Aus feuerverzinktem Stahlblech nach der DIN EN ISO 1461. Im Lieferumfang sind vier gesicherte Halteklemmen, ein Seitenfaltenbeutel und ein Rollensatz enthalten. Hergestellt wird der hochwerte Werkstoffsammler direkt in Deutschland und ist für Innen wie auch für Außen geeignet. Weitere Details: * Verschiedene Inhalte * Made in Germany * Auch für Außen391,51 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
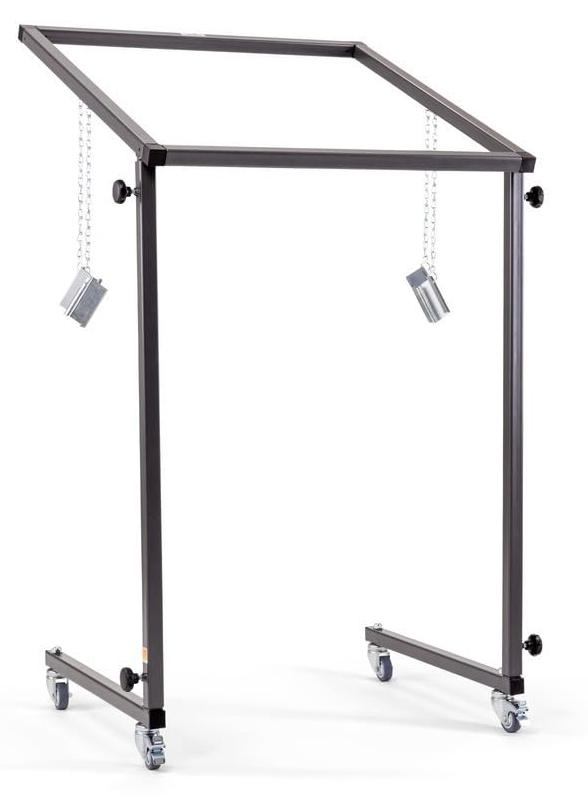
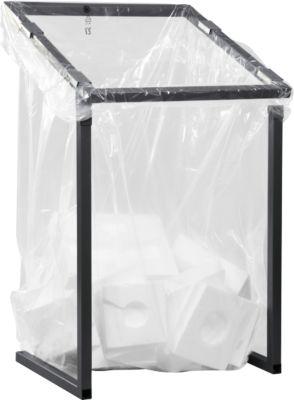
Großvolumen Wertstoffsammler 1.000 l mit Rollen, pulverbeschichtetes StahlgestellGroßvolumen-Wertstoffsammler für Betrieb, Lager oder Werkstatt. Robuste Entsorgungs- und Transportmöglichkeit für Kartons, Styropor und andere sperrige Wertstoffe.Fassungsvermögen: bis zu 1.000 LiterMaße (HxBxT): 123 x 73 x 69,5 cmGestell aus pulverbeschichtetem Vierkantrohr/StahlblechSchnellaufbau per Stecksystem, Schrauben im Lieferumfang4 gesicherte Halteklammern zur Fixierung des AbfallbeutelsRollensatz mit 2 Lenk- und 2 Stopprollen: als feste Station oder mobil einsetzbarLieferumfang: Gestell, Rollensatz, Halteklammern, Schrauben, Abfallbeutel.322,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
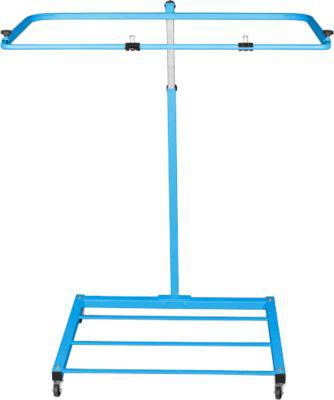
Großvolumen-WertstoffsammlerStationär oder fahrbar einsetzbar, für Seitenfaltbeutel (2.500 Liter). Stabile Stahlkonstruktion, pulverbeschichtet in Lichtblau (RAL 5012). Einwurföffnung und Höhe verstellbar. Inklusive 4 Rollen. Lieferung erfolgt zerlegt, inkl. Montagematerial und Befestigungsklemmen. * Höhe Ständer: max. 2.020 mm, min. 1.170 mm * Einwurföffnung: max. 1.100 x 1.080 mm, min. 640 mm332,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
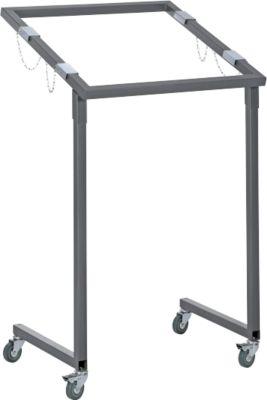
Großvolumen-Wertstoffsammler, fahrbar, 1000 LGeschweißte, stabile und pulverbeschichtete Stahlkonstruktion mit vier Klemmen (mit Ketten gesichert) zur Befestigung der Wertstoffsäcke. Heruntergezogener Einwurf. * Material: Stahl, pulverbeschichtet * Fassungsvermögen: 1000 L * Einwurföffnung: B 650 x T 650 mm * Maße: L 685 x B 730 x H 950/1355 mm * Gewicht: ca. 15 kg * Für Wertstoffsäcke 1000 l + 2500 l Wertstoffsäcke (separat bestellen) * Inhalt: 1000 L, Stärke 60 my * Inhalt: 2500 L, Stärke 80 my * VE: je 10 Stück224,91 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
GRAMM medical Verbandkoffer Special Großhandel & Lagerei (418.035.00315)Eigenschaften • Verbandkoffer + SPECIAL Großhandel &,; ausgestattet nach DIN 13 157 zzgl. branchentypischer Spezialfüllung, inkl. Halterung \n• Erste-Hilfe-Koffer aus Kunststoff (ABS) \n• schlag- und bruchfest \n• mobil und stationär einsetzbar \n• mit Wandhalterung \n• Inneneinteilung verstellbar \n• Gummidichtung \n• verplombbar \n• Inhalt nach DIN 13 157 \n• SPECIAL Großhandel & Lagerei \n• Farbe: orange \n• Maße: 330 x 420 x 150 mm Anwendung • Großhandelsunternehmen \n• Speditionen \n• Lagerhäusern \n• Transportbetrieben Lieferumfang • 1 Verbandtuch, DIN 13 152-A, 60 x 80 cm * \n• 4 Einmalhandschuhe, Vinyl \n• 2 Dreiecktücher, DIN 13 168, weiß, \n• 3 Verbandpäckchen, DIN 13 151-M * \n• 1 Verbandpäckchen, DIN 13 151-G * \n• 1 Verbandpäckchen, DIN 13 151-K * \n• 2 Fixierbinden, DIN 61 634, 6 cm x 4 m \n• 2 Fixierbinden, DIN 61 634, 8 cm x 4 m \n• 2 Augenkompressen, oval, 50 x 70 mm * \n• 1 Schere, DIN 58 279-B190 kniegebogen \n• 1 Rettungsdecke 210 x 160 cm, gold/silber \n• 1 Heftpflaster, DIN 13 019, 2,5 cm x 5 m \n• 8 Wundschnellverbände, DIN 13 019, 10 cm x 6 cm \n• 5 Vliestücher \n• 6 Kompressen Pack a´2 Stück * \n• 2 Folienbeutel, wiederverschließbar \n• 4 Fingerverbände 12 x 2 cm \n• 4 Fingerkuppenverbände 4 x 7 cm \n• 4 Pflaster-Strips 19 x 72 mm \n• 8 Pflaster-Strips 25 x 72 mm \n• 1 Kälte-Sofortkompresse, selbstaktivierbar \n• 1 Anleitung zur Ersten Hilfe \n• 1 Inhaltsverzeichnis DIN 13 157 \n• Augenspülflasche, Lederfederlinge, Kälte-Sofortkompressen, Pinzette, Netzverbände, Beatmungsmaske, Feuchtes Reinigungstuch, Artenrienabbinder Blasenpflaster,. Weitere Informationen entnehmen Sie bitte dem Leitfaden für Erste Hilfe Ausstattungen (418.035.00315)113,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Großvolumen-Wertstoffsammler JUMBO, fahrbar, Fassungsvermögen 2500 LiterDer fahrbare Großvolumen-Werkstoffsammler ist aus einer stabilen feuerverzinkten Konstruktion. Dieser praktische fahrbare Wertstoffsammler besteht aus einer funktionalen und stabilen Konstruktion. Aus feuerverzinktem Stahlblech nach der DIN EN ISO 1461. Im Lieferumfang sind vier gesicherte Halteklemmen, ein Seitenfaltenbeutel und ein Rollensatz enthalten. Hergestellt wird der hochwerte Werkstoffsammler direkt in Deutschland und ist für Innen wie auch für Außen geeignet. Weitere Details: * Verschiedene Inhalte * Made in Germany * Auch für Außen391,51 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Großvolumen Wertstoffsammler 1.000 l mit Rollen, pulverbeschichtetes StahlgestellGroßvolumen-Wertstoffsammler für Betrieb, Lager oder Werkstatt. Robuste Entsorgungs- und Transportmöglichkeit für Kartons, Styropor und andere sperrige Wertstoffe.Fassungsvermögen: bis zu 1.000 LiterMaße (HxBxT): 123 x 73 x 69,5 cmGestell aus pulverbeschichtetem Vierkantrohr/StahlblechSchnellaufbau per Stecksystem, Schrauben im Lieferumfang4 gesicherte Halteklammern zur Fixierung des AbfallbeutelsRollensatz mit 2 Lenk- und 2 Stopprollen: als feste Station oder mobil einsetzbarLieferumfang: Gestell, Rollensatz, Halteklammern, Schrauben, Abfallbeutel.322,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Morgenstern, Ute: Groß- und Außenhandel Band 03. Arbeitsbuch mit Lernsituationen (Fachrichtung Großhandel)Groß- und Außenhandel Band 03. Arbeitsbuch mit Lernsituationen (Fachrichtung Großhandel) , Für Kaufleute im Groß- und Außenhandelsmanagement , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20220407, Produktform: Kartoniert, Titel der Reihe: Groß- und Außenhandel - Kaufleute im Groß- und Außenhandelsmanagement##, Autoren: Morgenstern, Ute~den Bergen, Hans-Peter von~Fritz, Christian, Seitenzahl/Blattzahl: 200, Keyword: Groß- und Außenhandelskaufleute;Arbeitsbuch;Lernsitautionen;Großhandelsmanagement, Fachschema: Außenhandel / Berufsbezogenes Schulbuch~Bayern~Niederbayern~Oberbayern~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Großhandel / Berufsbezogenes Schulbuch~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: Für Ausbildungsberufe in Verkaufsberufen: Einzelhandel, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 296, Breite: 208, Höhe: 11, Gewicht: 600, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.