Domain grossmenge.de kaufen?
Wir ziehen mit dem Projekt
grossmenge.de um.
Sind Sie am Kauf der Domain
grossmenge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grossmenge.de kaufen?
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Mobiler Erste-Hilfe-Koffer, Bereich Großhandel & LagereiLässt sich ein Bürobetrieb mit einem Großhandels-Unternehmen vergleichen? Unterschiedlicher könnten die Unfallrisiken wohl kaum sein. Beide Betriebe unterliegen jedoch den gleichen Unfallverhütungsvorschriften und DIN-Normen für Betriebsverbandskästen. Grundlage ist jeweils dieser mobiler Erste-Hilfe-Koffer des Typs MT-CD mit Basisinhalt DIN 13 157. Die weiterführenden SPEZIAL-Inhalte ergeben sich aus den unterschiedlichen, berufsrisikobezogenen Anforderungen. Dazu gehören, je nach Unfallgefährdung und Erfordernis, z. B. Augen-Sofortspülung, aluderm®-Verbandstoffe, aluderm®-aluplast-Pflasterwundverbände, Kühlspray, Desinfektion, Replantatbeutel, Spezialverbände, Instrumente usw. Der mobile Erste-Hilfe-Koffer für den Einsatz im Bereich Großhandel und Lager wurde aus robustem ABS-Kunststoff gefertigt und ist mit einer verstellbaren Inneneinteilung sowie transparenten Abdeckplatten ausgestattet. Die Lieferung erfolgt inklusive einer praktischen Wandhalterung. Behälter MT-CD, 400 x 300 x 150 mm, Motiv und Beschriftung im Siebdruck, Erste-Hilfe-Farbpiktogramme236,81 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
GRAMM medical Verbandkoffer Special Großhandel & Lagerei (418.035.00315)Eigenschaften • Verbandkoffer + SPECIAL Großhandel &,; ausgestattet nach DIN 13 157 zzgl. branchentypischer Spezialfüllung, inkl. Halterung \n• Erste-Hilfe-Koffer aus Kunststoff (ABS) \n• schlag- und bruchfest \n• mobil und stationär einsetzbar \n• mit Wandhalterung \n• Inneneinteilung verstellbar \n• Gummidichtung \n• verplombbar \n• Inhalt nach DIN 13 157 \n• SPECIAL Großhandel & Lagerei \n• Farbe: orange \n• Maße: 330 x 420 x 150 mm Anwendung • Großhandelsunternehmen \n• Speditionen \n• Lagerhäusern \n• Transportbetrieben Lieferumfang • 1 Verbandtuch, DIN 13 152-A, 60 x 80 cm * \n• 4 Einmalhandschuhe, Vinyl \n• 2 Dreiecktücher, DIN 13 168, weiß, \n• 3 Verbandpäckchen, DIN 13 151-M * \n• 1 Verbandpäckchen, DIN 13 151-G * \n• 1 Verbandpäckchen, DIN 13 151-K * \n• 2 Fixierbinden, DIN 61 634, 6 cm x 4 m \n• 2 Fixierbinden, DIN 61 634, 8 cm x 4 m \n• 2 Augenkompressen, oval, 50 x 70 mm * \n• 1 Schere, DIN 58 279-B190 kniegebogen \n• 1 Rettungsdecke 210 x 160 cm, gold/silber \n• 1 Heftpflaster, DIN 13 019, 2,5 cm x 5 m \n• 8 Wundschnellverbände, DIN 13 019, 10 cm x 6 cm \n• 5 Vliestücher \n• 6 Kompressen Pack a´2 Stück * \n• 2 Folienbeutel, wiederverschließbar \n• 4 Fingerverbände 12 x 2 cm \n• 4 Fingerkuppenverbände 4 x 7 cm \n• 4 Pflaster-Strips 19 x 72 mm \n• 8 Pflaster-Strips 25 x 72 mm \n• 1 Kälte-Sofortkompresse, selbstaktivierbar \n• 1 Anleitung zur Ersten Hilfe \n• 1 Inhaltsverzeichnis DIN 13 157 \n• Augenspülflasche, Lederfederlinge, Kälte-Sofortkompressen, Pinzette, Netzverbände, Beatmungsmaske, Feuchtes Reinigungstuch, Artenrienabbinder Blasenpflaster,. Weitere Informationen entnehmen Sie bitte dem Leitfaden für Erste Hilfe Ausstattungen (418.035.00315)112,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
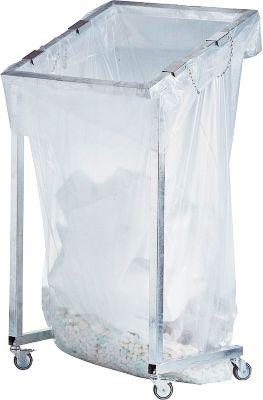
Großvolumen-Wertstoffsammler JUMBO, fahrbar, Fassungsvermögen 2500 LiterDer fahrbare Großvolumen-Werkstoffsammler ist aus einer stabilen feuerverzinkten Konstruktion. Dieser praktische fahrbare Wertstoffsammler besteht aus einer funktionalen und stabilen Konstruktion. Aus feuerverzinktem Stahlblech nach der DIN EN ISO 1461. Im Lieferumfang sind vier gesicherte Halteklemmen, ein Seitenfaltenbeutel und ein Rollensatz enthalten. Hergestellt wird der hochwerte Werkstoffsammler direkt in Deutschland und ist für Innen wie auch für Außen geeignet. Weitere Details: * Verschiedene Inhalte * Made in Germany * Auch für Außen391,51 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter


-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
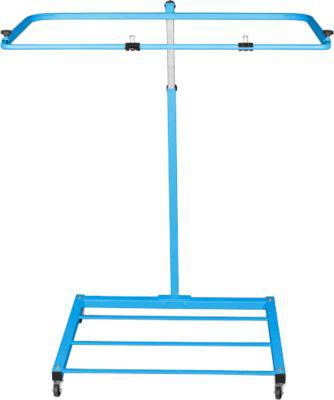
Großvolumen-WertstoffsammlerStationär oder fahrbar einsetzbar, für Seitenfaltbeutel (2.500 Liter). Stabile Stahlkonstruktion, pulverbeschichtet in Lichtblau (RAL 5012). Einwurföffnung und Höhe verstellbar. Inklusive 4 Rollen. Lieferung erfolgt zerlegt, inkl. Montagematerial und Befestigungsklemmen. * Höhe Ständer: max. 2.020 mm, min. 1.170 mm * Einwurföffnung: max. 1.100 x 1.080 mm, min. 640 mm332,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
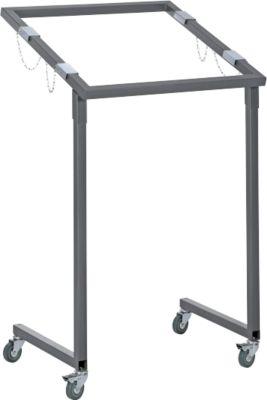
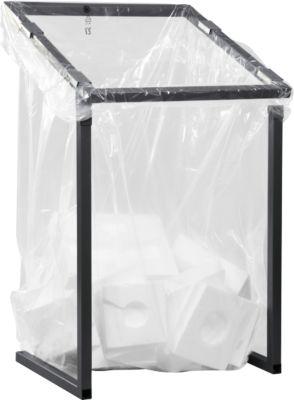
Großvolumen-Wertstoffsammler, fahrbar, 1000 LGeschweißte, stabile und pulverbeschichtete Stahlkonstruktion mit vier Klemmen (mit Ketten gesichert) zur Befestigung der Wertstoffsäcke. Heruntergezogener Einwurf. * Material: Stahl, pulverbeschichtet * Fassungsvermögen: 1000 L * Einwurföffnung: B 650 x T 650 mm * Maße: L 685 x B 730 x H 950/1355 mm * Gewicht: ca. 15 kg * Für Wertstoffsäcke 1000 l + 2500 l Wertstoffsäcke (separat bestellen) * Inhalt: 1000 L, Stärke 60 my * Inhalt: 2500 L, Stärke 80 my * VE: je 10 Stück224,91 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Mobiler Erste-Hilfe-Koffer, Bereich Großhandel & LagereiLässt sich ein Bürobetrieb mit einem Großhandels-Unternehmen vergleichen? Unterschiedlicher könnten die Unfallrisiken wohl kaum sein. Beide Betriebe unterliegen jedoch den gleichen Unfallverhütungsvorschriften und DIN-Normen für Betriebsverbandskästen. Grundlage ist jeweils dieser mobiler Erste-Hilfe-Koffer des Typs MT-CD mit Basisinhalt DIN 13 157. Die weiterführenden SPEZIAL-Inhalte ergeben sich aus den unterschiedlichen, berufsrisikobezogenen Anforderungen. Dazu gehören, je nach Unfallgefährdung und Erfordernis, z. B. Augen-Sofortspülung, aluderm®-Verbandstoffe, aluderm®-aluplast-Pflasterwundverbände, Kühlspray, Desinfektion, Replantatbeutel, Spezialverbände, Instrumente usw. Der mobile Erste-Hilfe-Koffer für den Einsatz im Bereich Großhandel und Lager wurde aus robustem ABS-Kunststoff gefertigt und ist mit einer verstellbaren Inneneinteilung sowie transparenten Abdeckplatten ausgestattet. Die Lieferung erfolgt inklusive einer praktischen Wandhalterung. Behälter MT-CD, 400 x 300 x 150 mm, Motiv und Beschriftung im Siebdruck, Erste-Hilfe-Farbpiktogramme236,81 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
GRAMM medical Verbandkoffer Special Großhandel & Lagerei (418.035.00315)Eigenschaften • Verbandkoffer + SPECIAL Großhandel &,; ausgestattet nach DIN 13 157 zzgl. branchentypischer Spezialfüllung, inkl. Halterung \n• Erste-Hilfe-Koffer aus Kunststoff (ABS) \n• schlag- und bruchfest \n• mobil und stationär einsetzbar \n• mit Wandhalterung \n• Inneneinteilung verstellbar \n• Gummidichtung \n• verplombbar \n• Inhalt nach DIN 13 157 \n• SPECIAL Großhandel & Lagerei \n• Farbe: orange \n• Maße: 330 x 420 x 150 mm Anwendung • Großhandelsunternehmen \n• Speditionen \n• Lagerhäusern \n• Transportbetrieben Lieferumfang • 1 Verbandtuch, DIN 13 152-A, 60 x 80 cm * \n• 4 Einmalhandschuhe, Vinyl \n• 2 Dreiecktücher, DIN 13 168, weiß, \n• 3 Verbandpäckchen, DIN 13 151-M * \n• 1 Verbandpäckchen, DIN 13 151-G * \n• 1 Verbandpäckchen, DIN 13 151-K * \n• 2 Fixierbinden, DIN 61 634, 6 cm x 4 m \n• 2 Fixierbinden, DIN 61 634, 8 cm x 4 m \n• 2 Augenkompressen, oval, 50 x 70 mm * \n• 1 Schere, DIN 58 279-B190 kniegebogen \n• 1 Rettungsdecke 210 x 160 cm, gold/silber \n• 1 Heftpflaster, DIN 13 019, 2,5 cm x 5 m \n• 8 Wundschnellverbände, DIN 13 019, 10 cm x 6 cm \n• 5 Vliestücher \n• 6 Kompressen Pack a´2 Stück * \n• 2 Folienbeutel, wiederverschließbar \n• 4 Fingerverbände 12 x 2 cm \n• 4 Fingerkuppenverbände 4 x 7 cm \n• 4 Pflaster-Strips 19 x 72 mm \n• 8 Pflaster-Strips 25 x 72 mm \n• 1 Kälte-Sofortkompresse, selbstaktivierbar \n• 1 Anleitung zur Ersten Hilfe \n• 1 Inhaltsverzeichnis DIN 13 157 \n• Augenspülflasche, Lederfederlinge, Kälte-Sofortkompressen, Pinzette, Netzverbände, Beatmungsmaske, Feuchtes Reinigungstuch, Artenrienabbinder Blasenpflaster,. Weitere Informationen entnehmen Sie bitte dem Leitfaden für Erste Hilfe Ausstattungen (418.035.00315)112,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Großvolumen-Wertstoffsammler JUMBO, fahrbar, Fassungsvermögen 2500 LiterDer fahrbare Großvolumen-Werkstoffsammler ist aus einer stabilen feuerverzinkten Konstruktion. Dieser praktische fahrbare Wertstoffsammler besteht aus einer funktionalen und stabilen Konstruktion. Aus feuerverzinktem Stahlblech nach der DIN EN ISO 1461. Im Lieferumfang sind vier gesicherte Halteklemmen, ein Seitenfaltenbeutel und ein Rollensatz enthalten. Hergestellt wird der hochwerte Werkstoffsammler direkt in Deutschland und ist für Innen wie auch für Außen geeignet. Weitere Details: * Verschiedene Inhalte * Made in Germany * Auch für Außen391,51 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Morgenstern, Ute: Groß- und Außenhandel Band 03. Arbeitsbuch mit Lernsituationen (Fachrichtung Großhandel)Groß- und Außenhandel Band 03. Arbeitsbuch mit Lernsituationen (Fachrichtung Großhandel) , Für Kaufleute im Groß- und Außenhandelsmanagement , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20220407, Produktform: Kartoniert, Titel der Reihe: Groß- und Außenhandel - Kaufleute im Groß- und Außenhandelsmanagement##, Autoren: Morgenstern, Ute~den Bergen, Hans-Peter von~Fritz, Christian, Seitenzahl/Blattzahl: 200, Keyword: Groß- und Außenhandelskaufleute;Arbeitsbuch;Lernsitautionen;Großhandelsmanagement, Fachschema: Außenhandel / Berufsbezogenes Schulbuch~Bayern~Niederbayern~Oberbayern~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Großhandel / Berufsbezogenes Schulbuch~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: Für Ausbildungsberufe in Verkaufsberufen: Einzelhandel, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 296, Breite: 208, Höhe: 11, Gewicht: 600, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.